Доходы, расходы и цели семьи
Как вести семейный бюджет в электронной таблице
Понятный бюджет показывает не только остаток на счёте, но и уже запланированные расходы. Рассмотрим категории, нерегулярные покупки, накопления и внутренние переводы на бытовых примерах.
Внешний сервис · Работа с документами
Семейный бюджет
Доходы и распределение расходов на месяц
Запишите остаток на начало месяца и уже полученные доходы. Ожидаемую премию или подработку отмечайте отдельно, пока деньги не поступили. Затем внесите обязательные платежи с датами: жильё, связь, транспортные абонементы и другие регулярные расходы, без которых привычный распорядок семьи изменится.
Общий месячный итог не заменяет календарь платежей. Даже при достаточном доходе деньги на обязательную оплату могут понадобиться раньше следующего поступления. Поэтому полезно видеть не только сумму, но и ближайшую дату. Начинайте с нескольких крупных категорий, расширяя детализацию там, где трудно объяснить расход.
Разделите переменные траты на понятные семье группы: продукты, бытовые покупки, досуг, поездки. Категории должны помогать принимать решения, а не превращать учёт в бесконечное описание каждого чека. Если два раздела постоянно путаются, договоритесь о простом правиле или объедините их в один.
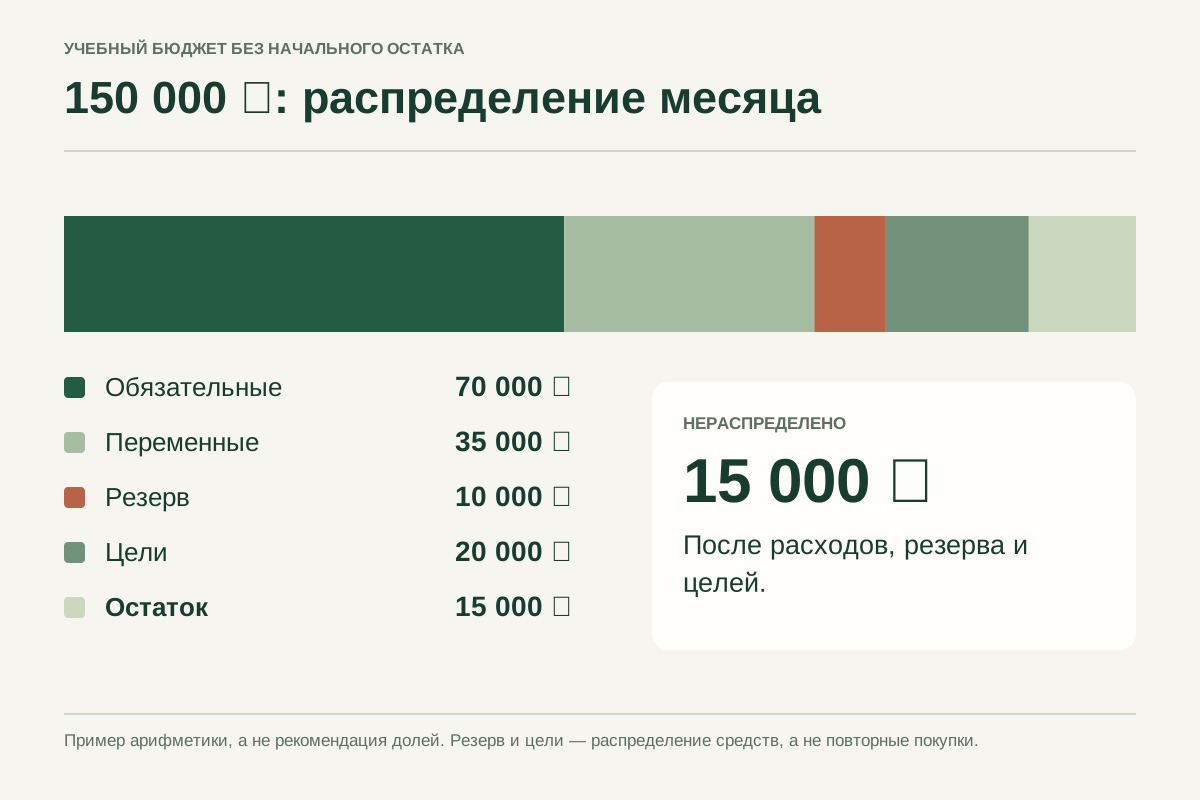
В учебном бюджете доход 150 000 рублей распределён так: обязательные расходы 70 000, переменные 35 000, резерв на нерегулярные покупки 10 000 и цели 20 000. После этого остаётся 15 000 рублей. Эти суммы показывают арифметику распределения и не задают рекомендованные доли для любой семьи.
| Статья | План |
|---|---|
| Доход | 150 000 ₽ |
| Обязательные расходы | 70 000 ₽ |
| Переменные расходы | 35 000 ₽ |
| Резерв на покупки | 10 000 ₽ |
| Цели | 20 000 ₽ |
| Свободный остаток | 15 000 ₽ |
Семейный бюджет
План, факт и нерегулярные покупки
План показывает намерение, факт — уже совершённые операции. Для расходной категории отклонение факт минус план показывает, насколько покупок оказалось больше или меньше ожидания. Не переписывайте план задним числом только ради нулевого отклонения: тогда исчезает возможность понять, что именно потребовало дополнительных денег.
Деньги на счёте и свободный остаток бюджета могут различаться. Часть баланса уже предназначена для будущих обязательных платежей или конкретной цели. Подписывайте зарезервированные суммы отдельно, чтобы видимый банковский баланс не воспринимался целиком как доступный для незапланированной покупки до конца текущего месяца.
Страхование, подарки, сезонная одежда и ежегодные подписки возникают не каждый месяц. Соберите их в отдельный список с предполагаемым сроком. Если покупка известна заранее, распределение подготовки по месяцам помогает увидеть нагрузку до её появления, не скрывая крупную сумму внутри обычных повседневных трат.
Оценка остаётся предположением, пока не известна фактическая цена. После покупки сравните накопленную сумму с чеком и обновите будущий план. Не переносите прошлогоднюю стоимость автоматически: состав покупки мог измениться. Если резерв был создан переводом между своими счетами, сам перевод не является оплатой товара.
Семейный бюджет
Свои счета и договорённости о тратах
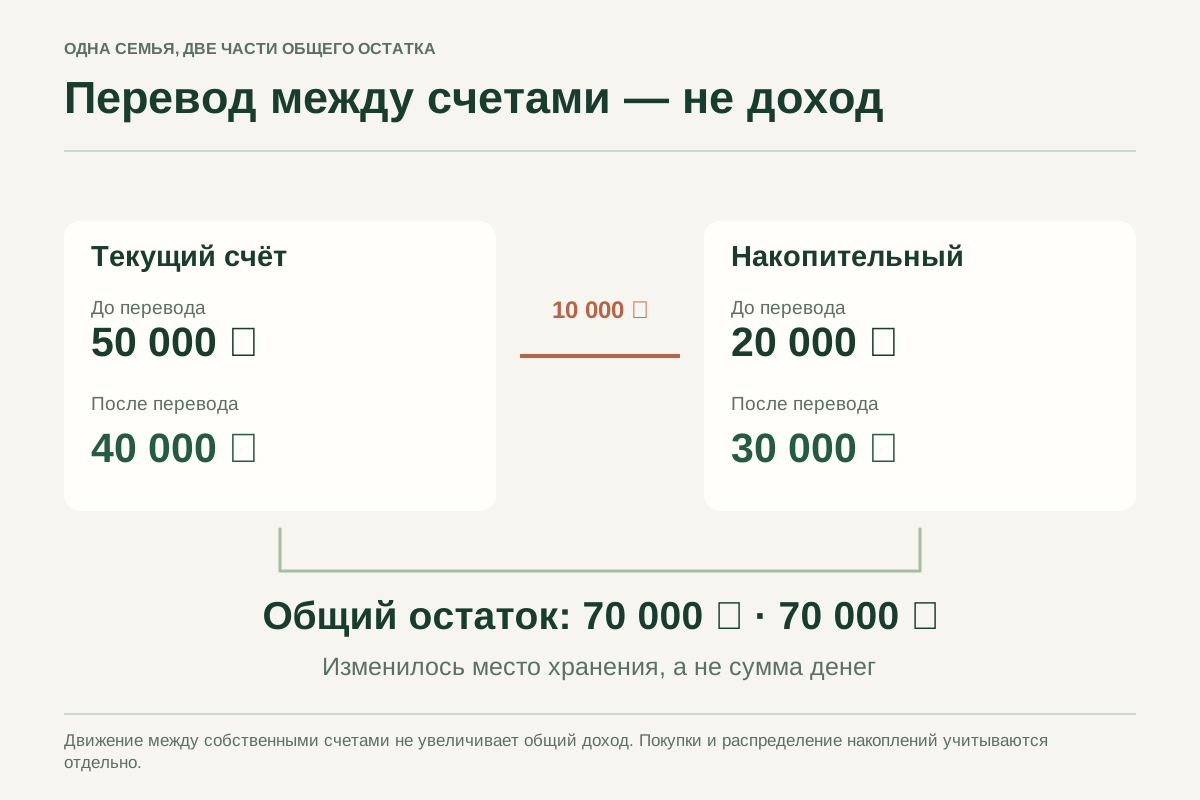
При переводе 10 000 рублей с одной собственной карты на другой собственный счёт денег у семьи в целом больше не становится. Меняется место хранения. Если записать входящий перевод как доход, а исходящий как покупку, обороты вырастут искусственно и сравнение категорий потеряет смысл.
Отделяйте внутренние перемещения от внешних поступлений и расходов. Аналогично, отложенная на цель сумма ещё не означает, что товар приобретён. Для контроля цели можно показывать выделенные средства, а реальную покупку отмечать в момент оплаты, согласовав одно правило учёта с остальными участниками бюджета.
Определите, какие расходы общие, а какие каждый участник планирует самостоятельно. Для общего бюджета достаточно согласованной суммы личных трат; не обязательно раскрывать содержание каждой небольшой покупки. Главное, чтобы правила были одинаково понятны и не менялись незаметно в середине отчётного периода.
Обсуждайте отклонения через конкретные события: выросла стоимость проезда, понадобился ремонт или перенеслась поездка. Это полезнее оценки покупок как правильных и неправильных. Завершая месяц, сохраните итог и выберите одно изменение на следующий: уточнить категорию, пересмотреть срок цели или заранее учесть сезонный расход.
ВОПРОСЫ И ОТВЕТЫ
Разберём детали.
Нужно ли записывать каждую покупку?
Можно начать с крупных категорий и регулярных платежей. Детализация полезна там, где без неё непонятно отклонение от плана.
Как учитывать деньги на накопительном счёте?
Перевод собственных денег отдельно обозначается как внутреннее перемещение, чтобы не удвоить доход или расход семьи.
Что делать с непостоянным доходом?
Разделите уже полученные средства и ожидаемые поступления. Не показывайте неподтверждённый доход как доступный остаток.
Как планировать годовые расходы?
Создайте отдельную категорию резерва и укажите срок платежа. Уплата расхода и пополнение резерва должны быть связаны без двойного счёта.
Есть ли обязательная схема процентов бюджета?
Нет, распределение зависит от доходов семьи, её обязательств и целей. Таблица помогает проверить собственный план, а не задаёт универсальные доли расходов.