Платёж, проценты и остаток долга
Как рассчитать ипотеку в электронной таблице
Чтобы сравнить условия кредита, полезно понимать движение долга по месяцам. Объясняем, из чего складывается платёж, как влияют взнос и срок и почему расчёт по ставке не заменяет банковскую ПСК.
Внешний сервис · Работа с документами
Калькулятор ипотеки
Как рассчитать ипотечный платёж в таблице
Сначала отделите цену жилья от суммы кредита. Заёмная сумма равна цене за вычетом первоначального взноса. Взнос в процентах относится именно к цене объекта: при стоимости 4 000 000 рублей и взносе 25% собственные средства составляют 1 000 000 рублей, а кредит — 3 000 000 рублей.
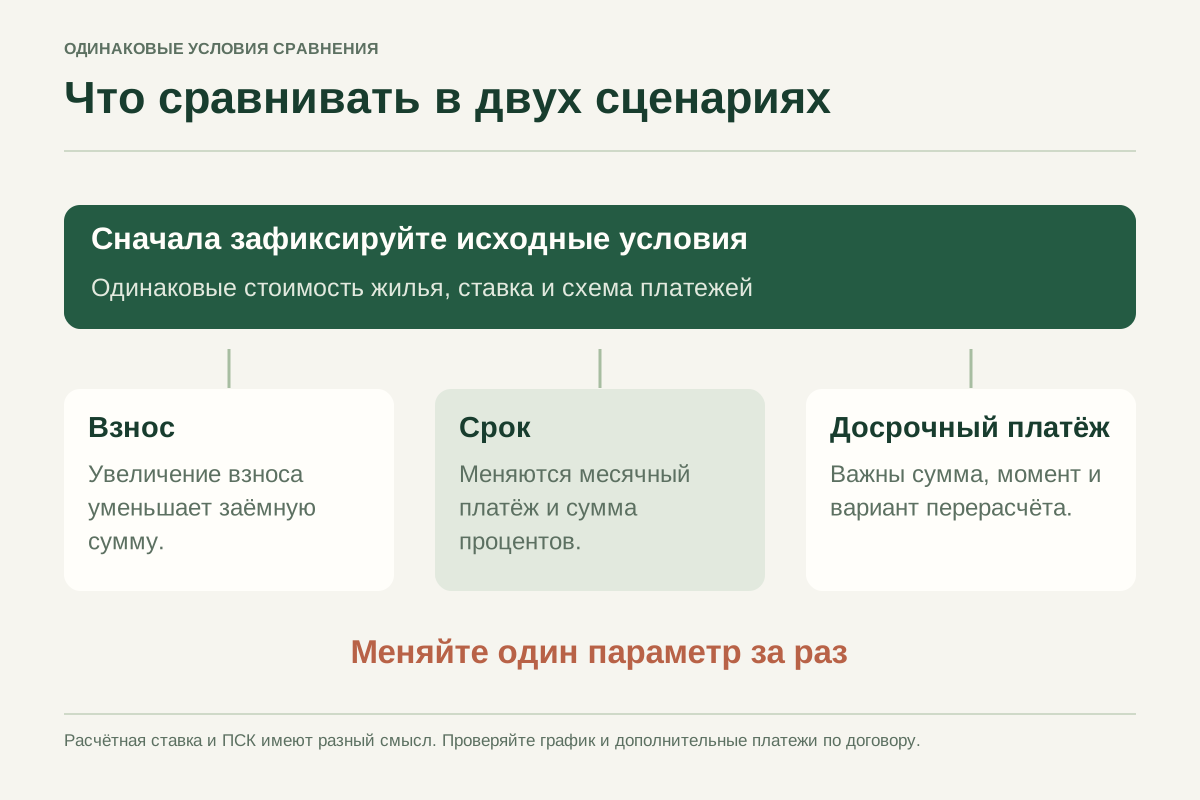
В своей таблице подпишите срок в месяцах и годовую ставку выбранного сценария. Ставка в учебном примере служит условием расчёта, а не предложением банка. Для осмысленного сравнения меняйте один параметр за раз и записывайте остальные условия рядом с результатом.
Аннуитетная модель распределяет погашение на равные месячные платежи. Месячная ставка равна годовой ставке в процентах, делённой на 1200. При нулевой ставке формула упрощается: сумму кредита делят на число месяцев. Это отдельный случай, позволяющий легко проверить правильность исходных данных.
В контрольном примере 1 200 000 рублей на 12 месяцев под 0% дают платёж 100 000 рублей. После первого платежа остаётся 1 100 000 рублей, после последнего — ноль. При положительной ставке общая сумма выплат включает проценты, поэтому она превышает погашаемый основной долг.
| Условие | Значение |
|---|---|
| Сумма кредита | 1 200 000 ₽ |
| Срок | 12 месяцев |
| Годовая ставка | 0% |
| Ежемесячный платёж | 100 000 ₽ |
| Проценты за весь срок | 0 ₽ |
Калькулятор ипотеки
Из чего состоит платёж и как сравнивать условия
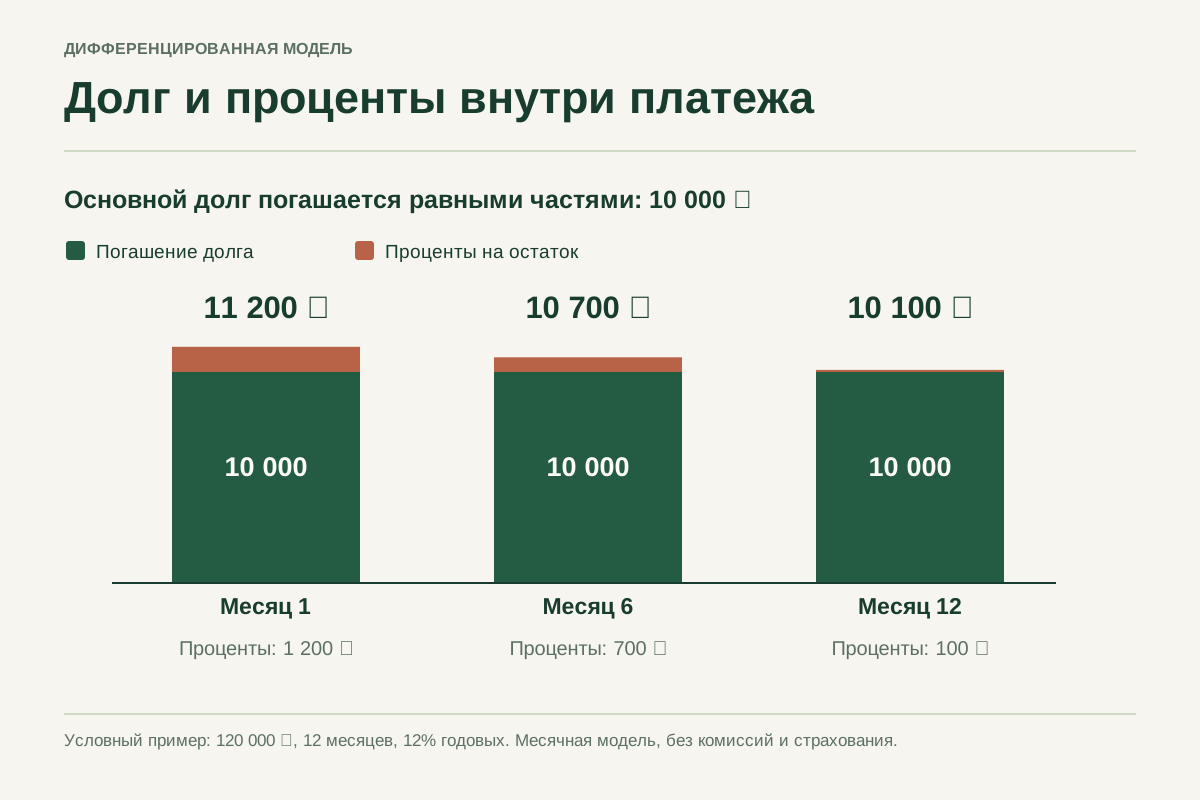
В месячной модели проценты начисляются на остаток долга перед очередным погашением. В начале этот остаток велик, поэтому процентная часть платежа выше. По мере погашения долга проценты уменьшаются, а в неизменном аннуитетном платеже увеличивается часть, направленная на возврат основной суммы.
Например, при долге 1 000 000 рублей и условной ставке 12% годовых проценты первого месяца равны 10 000 рублей. Если платёж составляет 30 000 рублей, основной долг уменьшается на 20 000 рублей. Для следующего месяца исходным остатком будут уже 980 000 рублей.
Больший первоначальный взнос снижает сумму, которую нужно вернуть кредитору. Сокращение срока при прочих равных повышает регулярную нагрузку, но уменьшает время начисления процентов. Эти изменения решают разные задачи, поэтому оценивайте одновременно размер платежа, общие проценты и сумму собственных денег в начале.
Сравнение удобно вести в двух сохранённых сценариях. В первом оставьте исходный взнос и срок, во втором измените только взнос либо только срок. Затем сопоставьте месячный платёж с обязательными расходами семьи. Расчёт показывает последствия выбранных чисел и сам по себе не определяет приемлемую кредитную нагрузку.
Калькулятор ипотеки
Досрочное погашение и границы месячной модели
Дополнительный платёж уменьшает основной долг в выбранный момент. Для сравнения нужно указать сумму, месяц и порядок применения. В описываемой месячной модели досрочное погашение рассматривается после очередного планового платежа: сначала проходят обычные проценты и погашение, затем уменьшается оставшийся основной долг.
При уменьшении платежа оставшийся долг распределяется на прежний срок. При сохранении платежа кредит закрывается раньше. Сравнивайте оба варианта с одинаковой дополнительной суммой и моментом внесения; реальный порядок подачи заявления, даты списания и перерасчёта проверяйте по условиям своего кредитора.
Модель суммы, ставки и срока описывает движение долга и процентов. Страхование, оценка объекта и другие сопутствующие расходы могут влиять на общий бюджет сделки. Если они известны, учитывайте их отдельно, сохраняя назначение каждой суммы, чтобы не смешивать стоимость кредита и расходы на покупку жилья.
Полная стоимость кредита — отдельный показатель, определяемый по установленным правилам. Итог процентов в такой таблице нельзя подписывать как ПСК. Договорный график также может отличаться из-за точных дат, порядка начисления и округления. При расхождении сначала сравните методику, затем исходные параметры, а не только последний итог.
ВОПРОСЫ И ОТВЕТЫ
Разберём детали.
Совпадёт ли результат с графиком банка?
Не всегда: договор может учитывать точные даты, особенности начисления процентов и дополнительные платежи. Сравнивайте модель с графиком в договоре.
Процентная ставка и ПСК — одно и то же?
Нет. ПСК учитывает предусмотренные законом платежи, а простая модель по ставке показывает только выбранную схему долга и процентов.
Что меняет первоначальный взнос?
Он уменьшает заёмную сумму. При одинаковых ставке и сроке это уменьшает расчётный платёж.
Можно ли сравнить досрочное погашение?
Для этого нужны сумма, момент платежа и вариант перерасчёта. Без этих условий сравнение будет неполным.
Зачем считать ипотеку в электронной таблице?
Таблица помогает разобраться в составе платежа и сравнить одинаково заданные сценарии. Окончательные условия и договорный график предоставляет кредитор.