Выплаты, дни и средний заработок
Как разобрать расчёт отпускных в электронной таблице
Отпускные удобнее проверять по помесячной расшифровке выплат и времени. Показываем арифметику полного периода, особенности неполных месяцев и причины отличия отпускных от зарплаты.
Внешний сервис · Работа с документами
Расчёт отпускных
Расчётный период и учитываемые выплаты
Для стандартного расчёта начните с двенадцати календарных месяцев перед месяцем начала отпуска. Например, для отпуска в октябре исходный календарный отрезок обычно охватывает предыдущий октябрь — текущий сентябрь. Это двенадцать полных календарных месяцев, а не последние 365 дней, отсчитанные назад от даты отдыха.
Если сотрудник принят недавно или в исходном отрезке нет учитываемого заработка, обычный пример полного года нельзя переносить без проверки. Запишите дату приёма и периоды отсутствия рядом с помесячной расшифровкой. Так станет видно, какие части расчёта подтверждены документами, а какие требуют уточнения у работодателя.
Составьте список месяцев и внесите начисления, относящиеся к оплате труда. Отдельно отметьте больничные, прежние отпуска и другие периоды, которые могут исключаться из расчёта среднего заработка. Проверяются вместе время и соответствующие суммы: исключить дни, оставив связанные с ними выплаты, означает исказить среднее.
Не подменяйте начисления текущим окладом. За год могли меняться размер зарплаты, объём работы и состав премий. В учебном расчёте удобно сначала проверить один месяц, затем перенести остальные. Сумма всех принятых выплат должна совпасть с числителем формулы, а не только с визуально похожим годовым итогом.
Расчёт отпускных
Полный год и неполные месяцы: разбор формулы
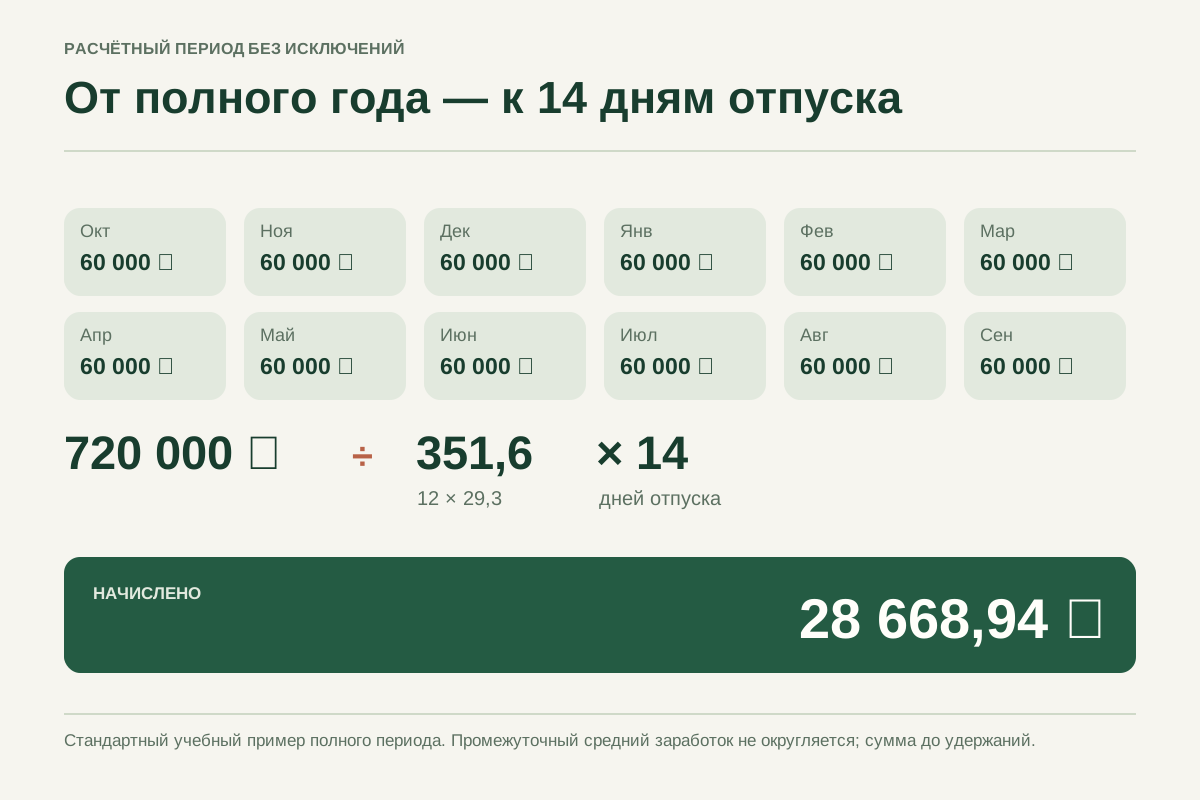
Для демонстрации возьмём полностью отработанные двенадцать месяцев и 720 000 рублей учитываемых выплат. Расчётный знаменатель равен 12 × 29,3 = 351,6. Деление даёт средний дневной заработок примерно 2047,78157 рубля; для четырнадцати оплачиваемых дней отпускных получается 28 668,94 рубля.
В вычислении сохраняйте точность среднего заработка до итогового умножения. Если сначала округлить его до рублей, результат изменится без изменения исходных выплат. Показатель 29,3 относится к методике среднего заработка; он не описывает фактическое количество дней конкретного календарного месяца или продолжительность выбранного отпуска.
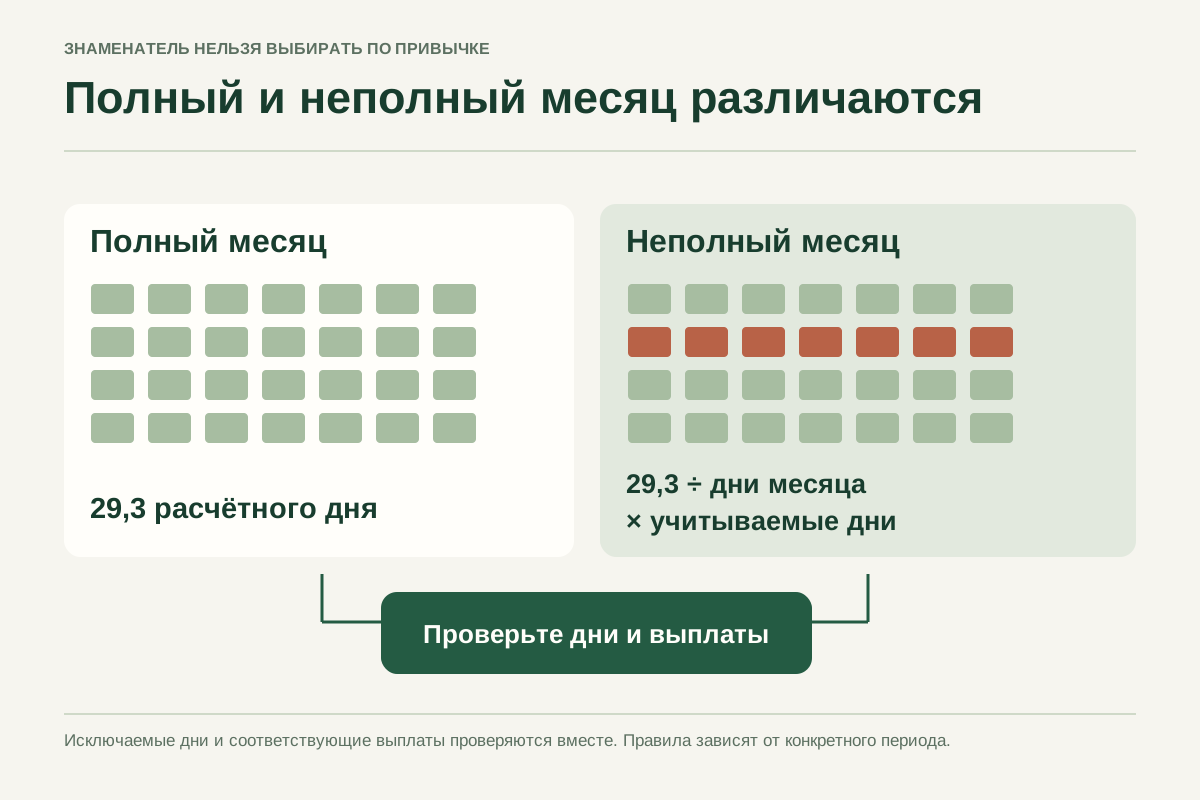
Неполный месяц нельзя учитывать как полный, если в нём есть исключаемые периоды. Для применимого стандартного случая расчётное число дней такого месяца получают пропорционально календарным дням, приходящимся на учитываемое время. Поэтому один пропущенный день в разных месяцах может по-разному изменить знаменатель.
Например, арифметическая доля 29,3 × 20 / 30 равна 19,53333 расчётного дня. Этот пример показывает действие пропорции, но число 20 должно быть определено по правилам исключения периодов, а не угадано по табелю рабочих смен. Для действующей методики ориентиром служит постановление №540; сложные случаи требуют отдельной сверки.
| Показатель | Значение |
|---|---|
| Выплаты за полный период | 720 000 ₽ |
| Расчётные дни | 12 × 29,3 = 351,6 |
| Оплачиваемые дни отпуска | 14 |
| Начисление | 720 000 / 351,6 × 14 = 28 668,94 ₽ |
Расчёт отпускных
Премии, повышение оклада и доход месяца
У премии важны назначение, период, за который она начислена, и правила включения в средний заработок. Выплату с названием «премия» нельзя автоматически учесть целиком только потому, что она присутствует в расчётном листке. Сохраните её вид и период отдельно от обычной помесячной зарплаты.
Повышение оклада также не сводится к замене всех прошлых месяцев новым окладом. Для проверки возможного пересчёта нужны условия и дата повышения. Если они неизвестны, используйте расчёт как предварительный ориентир и запросите расшифровку: корректировка базы должна иметь объяснимое основание, а не подгоняться под желаемую сумму.
Зарплата за отработанное время и отпускные опираются на разные расчётные основания. Отпускные связаны со средним заработком за прошлый период и оплачиваемыми днями отпуска. Поэтому сравнение одной суммы отпускных с месячным окладом не показывает весь доход месяца: часть месяца сотрудник может продолжать работать.
Для бытового планирования складывайте ожидаемую зарплату за оставшееся время и отпускные, сохраняя их отдельными строками. Нерабочие праздничные дни в отпуске требуют корректного определения оплачиваемой продолжительности. Начисление в учебном примере не является суммой к получению на карту: налоговые удержания зависят от конкретной ситуации.
ВОПРОСЫ И ОТВЕТЫ
Разберём детали.
Почему в формуле используется 29,3?
Это установленный показатель для расчёта среднего дневного заработка в соответствующем стандартном случае. Он не означает, что каждый отпуск длится 29,3 дня.
Достаточно ли текущего оклада для проверки отпускных?
Нет. Нужны учитываемые выплаты и периоды за расчётный отрезок. Текущий оклад не отражает автоматически прежние начисления, премии и исключаемое время.
Больничный в расчётном периоде влияет на отпускные?
Да, исключаемое время и соответствующие выплаты меняют расчётную базу. Их нельзя оставлять как обычные отработанные дни и зарплату.
В учебном примере учтён НДФЛ?
Нет, пример показывает начисленные отпускные. Для определения суммы к выплате нужна отдельная проверка применимых налоговых удержаний.
Подходит ли расчёт для увольнения?
Эта страница посвящена ежегодному отпуску. Компенсация требует отдельного определения неиспользованных дней и применимых условий.
Источники и методика
Учебные примеры объясняют порядок расчёта. При проверке выплаты учитывайте год, категорию получателя и действующие правила из первоисточников.